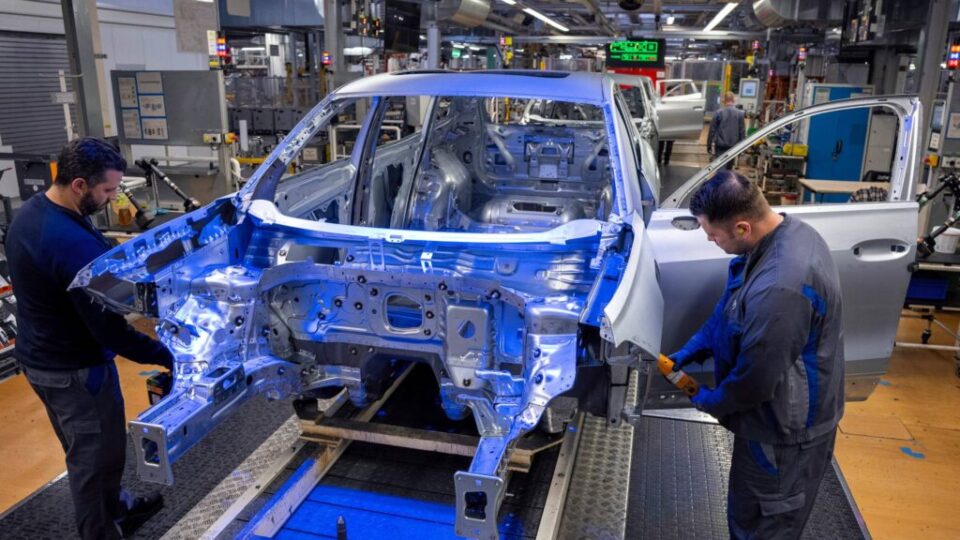
Το επόμενο κύμα περικοπών δεν θα περιοριστεί στις γραμμές συναρμολόγησης, καθώς στο στόχαστρο βρίσκονται πλέον και οι θέσεις έμμεσης απασχόλησης.
Η γερμανική αυτοκινητοβιομηχανία, η οποία στα τέλη του 2025 απασχολούσε περίπου 692.000 άτομα, ενδέχεται να δει τον αριθμό αυτό να μειώνεται στα περίπου 490.000 μέσα στην επόμενη πενταετία.
Οι Volkswagen, Mercedes-Benz, BMW και αρκετοί προμηθευτές εξαρτημάτων έχουν ήδη ανακοινώσει σημαντικές περικοπές θέσεων εργασίας, ωστόσο, σύμφωνα με τον Felix Mogge, ειδικό σε θέματα αυτοκινητοβιομηχανίας της Roland Berger, η τάση αυτή απέχει πολύ από το να έχει ολοκληρωθεί. Το πλέον ανησυχητικό στοιχείο, πάντως, δεν είναι απλώς ο αριθμός των θέσεων εργασίας που κινδυνεύουν, αλλά ο λόγος για τον οποίο αυτές χάνονται.

Το πρόβλημα της Γερμανίας ξεπερνά το ζήτημα του κόστους ενέργειας
Επί δεκαετίες, το γερμανικό μοντέλο βασιζόταν σε μια εξαιρετικά επιτυχημένη συνταγή: Την παραγωγή τεχνολογικά προηγμένων αυτοκινήτων, την πώλησή τους σε υψηλές τιμές και την εξαγωγή τους σε όλο τον κόσμο.
Ο μηχανισμός λειτουργούσε άψογα, ωστόσο το εν λόγω μοντέλο αντιμετωπίζει πλέον πολύ πιο δύσκολες συνθήκες. Η εταιρεία Roland Berger εκτιμά ότι οι κινεζικές αυτοκινητοβιομηχανίες μπορούν να παράγουν οχήματα με αντίστοιχη τεχνολογία, διαθέτοντας πλεονέκτημα κόστους που φτάνει έως και το 30%.
Το ποσοστό αυτό δεν οφείλεται αποκλειστικά στους χαμηλότερους μισθούς. Σε άλλη μελέτη που δημοσιεύτηκε τον Μάρτιο του 2026, η εταιρεία εκτιμά ότι οι Κινέζοι κατασκευαστές αναπτύσσουν τα οχήματά τους 25-30% ταχύτερα και με κόστος χαμηλότερο κατά 20-30% σε σχέση με τους δυτικούς ανταγωνιστές τους. Είναι σημαντικό να σημειωθεί ότι περίπου το 60% της διαφοράς κόστους αποδίδεται σε επιλογές σχεδιασμού και αρχιτεκτονικής, και όχι απλώς στο κόστος εργασίας.
Αυτό αποτελεί αναμφίβολα, ένα από τα πιο ενδιαφέροντα συμπεράσματα της εν λόγω ανάλυσης. Ακόμη και όταν ένας Κινέζος κατασκευαστής παράγει στην Ευρώπη, δεν χάνει κατ’ ανάγκην το σύνολο του πλεονεκτήματός του.

Ο τομέας των μπαταριών
Η Roland Berger εκτιμά ότι μπορεί να διατηρηθεί περισσότερο από το ήμισυ αυτού του κέρδους αποδοτικότητας μετά τη μερική μεταφορά της αλυσίδας αξίας στην Ευρώπη. Σε ορισμένες περιπτώσεις, ενδέχεται να διατηρηθεί ακόμη και το 80% του πλεονεκτήματος. Η διαφορά είναι ιδιαίτερα εμφανής στον τομέα των μπαταριών, όπου η Κίνα διαθέτει μια εξαιρετικά ολοκληρωμένη βιομηχανία, με τεράστιους όγκους παραγωγής και βιομηχανικό προβάδισμα που έχει εδραιωθεί στο πέρασμα των ετών.
Ο Διεθνής Οργανισμός Ενέργειας εκτιμά ότι το μέσο κόστος των κυψελών που παράγονται στην Κίνα είναι χαμηλότερο κατά περισσότερο από 30% σε σχέση με αυτό που παρατηρείται στην Ευρώπη. Στην περίπτωση των ηλεκτρικών αυτοκινήτων που κατασκευάζονται στην Κίνα, το χαμηλότερο κόστος του συστήματος κίνησης και μόνο, ευθύνεται για σχεδόν το 40% της διαφοράς στο κόστος παραγωγής σε σύγκριση με τις δυτικές οικονομίες.
Παράλληλα, η παραγωγή στη Γερμανία παραμένει δαπανηρή. Σύμφωνα με στοιχεία που παρουσίασε ο Felix Mogge, η κατασκευή ενός αυτοκινήτου σε χώρα με χαμηλότερο κόστος εγκατάστασης θα απέφερε εξοικονόμηση της τάξης των 2.000 ευρώ ανά όχημα. Για ένα εργοστάσιο που παράγει εκατοντάδες χιλιάδες αυτοκίνητα ετησίως, πρόκειται προφανώς για μια διαφορά που κάθε άλλο παρά αμελητέα είναι.

Μελλοντικές περικοπές θέσεων εργασίας
Ο Felix Mogge εκτιμά ότι οι κατασκευαστές δεν έχουν ακόμη μειώσει επαρκώς την παραγωγική τους δυναμικότητα. Είναι σημαντικό να σημειωθεί ότι το επόμενο κύμα περικοπών δεν θα περιοριστεί στις γραμμές συναρμολόγησης, καθώς στο στόχαστρο βρίσκονται πλέον και οι θέσεις έμμεσης απασχόλησης. Τομείς όπως η ανάπτυξη προϊόντων, η διοίκηση, οι υποστηρικτικές λειτουργίες, η μηχανική και η διαχείριση ενδέχεται να υποστούν σημαντική αναδιάρθρωση.
Σύμφωνα με ανάλυση της Roland Berger, έως και το ένα τρίτο των έμμεσων θέσεων εργασίας ενδέχεται τελικά να εξαφανιστεί. Ένα σημαντικό μέρος αυτών των καθηκόντων θα μπορούσε να αναληφθεί από εργαλεία τεχνητής νοημοσύνης, συμπεριλαμβανομένων ρόλων που αφορούν τη διοίκηση.
Για μεγάλο χρονικό διάστημα, ο μετασχηματισμός της γερμανικής αυτοκινητοβιομηχανίας παρέπεμπε κυρίως στους εργαζόμενους στις γραμμές συναρμολόγησης. Το επόμενο κύμα αλλαγών ενδέχεται να επηρεάσει εργαζόμενους που απέχουν πολύ από τον χώρο παραγωγής. Και αυτό συμβαίνει σε μια χρονική στιγμή κατά την οποία οι κατασκευαστές καλούνται να επιταχύνουν τις επενδύσεις τους στο λογισμικό, την τεχνητή νοημοσύνη και τα νέα ηλεκτρονικά συστήματα.
Η Roland Berger εκτιμά ότι το κόστος λογισμικού στο πλαίσιο της ανάπτυξης οχημάτων ενδέχεται να ξεπεράσει το 50% πριν από το 2030, ποσοστό αυξημένο σε σχέση με το περίπου 25% που καταγράφεται σήμερα.

Με άλλα λόγια, ο κλάδος πρέπει να καταργήσει ορισμένους ρόλους, προχωρώντας παράλληλα στην πρόσληψη ή την εκπαίδευση προσωπικού με νέες δεξιότητες. Απαιτούνται λιγότερες θέσεις εργασίας συγκεκριμένων τύπων, αλλά περισσότεροι ειδικοί στους τομείς του λογισμικού, των μπαταριών, της ρομποτικής και της τεχνητής νοημοσύνης.
Το πρόβλημα είναι ότι ο χρόνος πιέζει. Ένας Ευρωπαίος κατασκευαστής ενδέχεται να χρειάζεται ακόμη και τέσσερα ή περισσότερα χρόνια για την ανάπτυξη ενός νέου οχήματος, ενώ οι κορυφαίες κινεζικές εταιρείες έχουν ήδη περιορίσει τη διάρκεια αυτών των κύκλων. Δεν πρόκειται όμως, απλώς για ένα ζήτημα ταχύτερης διάθεσης των αυτοκινήτων στην αγορά.
Η μείωση του χρόνου ανάπτυξης καθιστά επίσης εφικτό τον περιορισμό του κόστους μηχανολογικού σχεδιασμού, τη μείωση του αριθμού των εκδόσεων και την επιτάχυνση της εξέλιξης των τεχνολογιών που ενσωματώνονται στα οχήματα.
Η BMW, από την πλευρά της, αναδεικνύει μια άλλη πιθανή πορεία. Ενώ η Volkswagen και η Mercedes περιορίζουν τις δραστηριότητές τους στη Γερμανία, η βαυαρική αυτοκινητοβιομηχανία μόλις ανακοίνωσε επενδύσεις ύψους περίπου 2 δισ. ευρώ για τον εκσυγχρονισμό των εργοστασίων της στο Μόναχο και το Ντίνγκολφινγκ, οι οποίες περιλαμβάνουν μεταξύ άλλων, νέες εγκαταστάσεις παραγωγής μπαταριών.

Η μονάδα του Μονάχου πρόκειται να μετατραπεί σε κέντρο παραγωγής για την επόμενη γενιά της ηλεκτρικής Σειράς 3. Το γεγονός αυτό καταδεικνύει σαφώς ότι οι απώλειες θέσεων εργασίας δεν σηματοδοτούν απαραίτητα το τέλος του κλάδου.
Ορισμένα εργοστάσια μπορούν ακόμη να εκσυγχρονιστούν και να γίνουν πιο παραγωγικά. Το πραγματικό ζήτημα είναι να προσδιοριστεί ποια από αυτά μπορούν να ανακτήσουν ικανοποιητικό βαθμό αξιοποίησης της παραγωγικής τους δυναμικότητας.
Επομένως, η γερμανική αυτοκινητοβιομηχανία δεν πρόκειται να εξαφανιστεί εν μία νυκτί. Ωστόσο, ενδέχεται να συρρικνωθεί σημαντικά. Και οι 200.000 θέσεις εργασίας που αναφέρει η Roland Berger ίσως αποτελούν απλώς την ορατή συνέπεια μιας πολύ βαθύτερης μεταβολής: μιας κατάστασης όπου η Γερμανία θα παράγει λιγότερα αυτοκίνητα με λιγότερους εργαζομένους, αλλά θα πρέπει να παράγει με πολύ μεγαλύτερη αποδοτικότητα, εάν επιθυμεί να παραμείνει σημαντικός παίκτης στον κλάδο της αυτοκινητοβιομηχανίας παγκοσμίως.
Πηγή: 4troxoi.gr